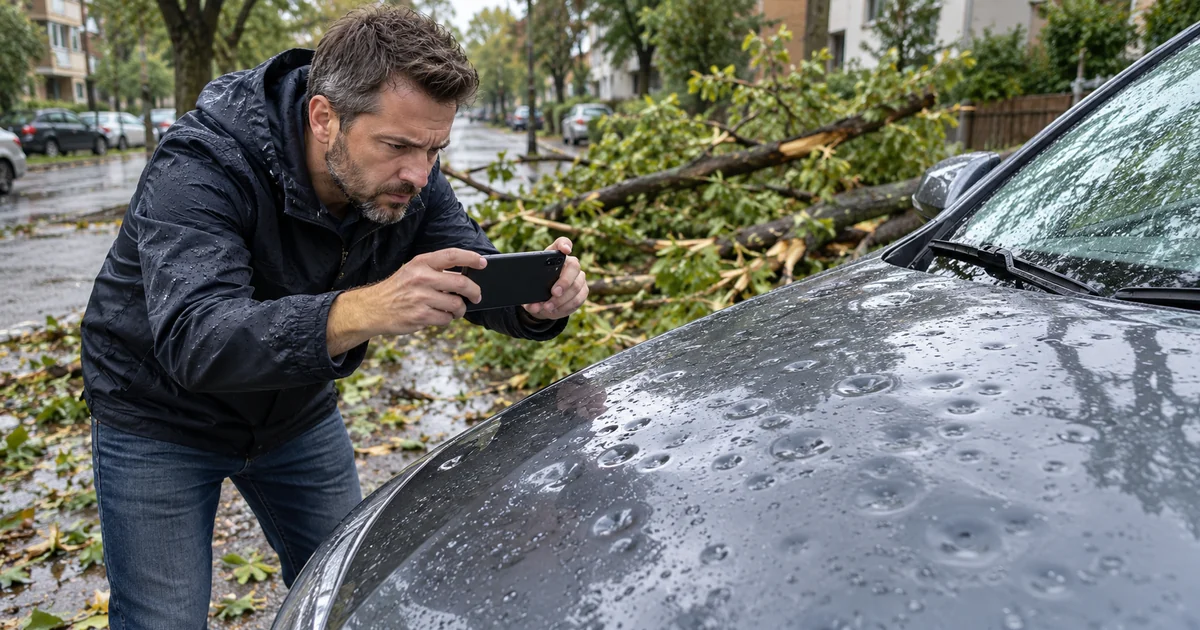
Grad potrafi w kilka minut wgnieść dach i maskę, ulewa zalać wnętrze, a silny wiatr strącić konar na zaparkowany samochód. Sam fakt, że uszkodzenie powstało podczas gwałtownej pogody, nie przesądza jednak o wypłacie z autocasco. Kluczowe są: rzeczywisty zakres wybranego wariantu ubezpieczenia, sposób zdefiniowania zdarzenia w umowie, okoliczności szkody oraz wyłączenia zapisane w OWU. Szerokie AC może obejmować więcej ryzyk niż wariant ograniczony. Dlatego po szkodzie należy najpierw zadbać o bezpieczeństwo, zabezpieczyć pojazd przed dalszymi zniszczeniami i udokumentować jego stan, a następnie sprawdzić procedurę zgłoszenia w swojej umowie. Poradnik wskazuje, co sprawdzić przy szkodach spowodowanych gradem, zalaniem lub upadkiem gałęzi – bez gwarancji, że każde AC pokryje każde z tych zdarzeń.
Czy AC obejmuje szkody pogodowe?
AC jest ubezpieczeniem dobrowolnym, więc odpowiedzi nie da się ustalić na podstawie samej nazwy produktu. W pierwszej kolejności trzeba sprawdzić nazwę zdarzenia w OWU, jego definicję oraz zakres wariantu wpisanego do polisy. Znaczenie może mieć nie tylko to, co uszkodziło samochód, lecz także przyczyna i przebieg całej sytuacji.
Dobrze pokazują to OWU Moto UNIQA 1977/2026. W pełnym Ubezpieczeniu AC UNIQA zakres opisano przez nagłe i nieprzewidziane zdarzenia wynikające z przyczyn zewnętrznych. Z kolei w MINI AC UNIQA definicja sił przyrody wymienia między innymi deszcz nawalny, grad, powódź, pożar, silny wiatr i uderzenie pioruna. To dwa różne sposoby konstruowania ochrony w ramach produktów jednego ubezpieczyciela. Dokładna definicja ma pierwszeństwo przed potoczną nazwą „szkoda pogodowa”.
Przy sprawdzaniu ochrony potrzebne są co najmniej trzy elementy: wariant polisy, definicje zdarzeń oraz wyłączenia odpowiedzialności. Dopiero ich łączne odczytanie pozwala ocenić, czy opisane okoliczności mieszczą się w umowie. Więcej o konstrukcji ochrony znajdziesz na stronie poświęconej zakresowi ubezpieczenia autocasco.
Ważne:
nie każda polisa AC obejmuje te same ryzyka.
Nie należy też zakładać, że rozpoznanie gradu, ulewy czy silnego wiatru automatycznie oznacza wypłatę. Ubezpieczyciel ocenia zdarzenie według zawartej umowy i ustalonych okoliczności szkody.
Grad, zalanie i gałąź — jak oceniać zdarzenie?
Grad
Uszkodzenia spowodowane gradem najczęściej widoczne są na elementach skierowanych ku górze, takich jak dach, maska, pokrywa bagażnika czy szyby. Przy ocenie zakresu ochrony należy sprawdzić, czy ogólne warunki ubezpieczenia (OWU) wyraźnie uwzględniają grad lub czy zakres został określony szerzej, obejmując nagłe zdarzenia zewnętrzne. W przypadku MINI AC UNIQA grad jest wprost zaliczany do sił przyrody, jednak tego zapisu nie można automatycznie przenosić na wszystkie dostępne na rynku produkty i warianty ubezpieczeniowe.
Po przejściu burzy właściciel zauważa liczne wgniecenia, których wcześniej nie było. Powinien zachować opis czasu i miejsca zdarzenia oraz udokumentować stan samochodu. O tym, czy szkoda mieści się w ochronie, zdecydują jednak warunki jego konkretnej umowy, a nie sam wygląd wgnieceń.
Zalanie
Przy zalaniu szczególnie ważna jest przyczyna szkody oraz zachowanie kierowcy. Inaczej wygląda auto stojące na parkingu, do którego dostała się woda, a inaczej samochód, którym wjechano w głębokie rozlewisko. Dokument TUZ Ubezpieczenia dotyczący autocasco wskazuje wyłączenie szkody wynikłej z zassania wody podczas jazdy albo próby uruchomienia silnika w warunkach grożących takim zassaniem.
To zapis dotyczący konkretnego produktu, a nie uniwersalna reguła wszystkich polis. Pokazuje jednak, dlaczego po zalaniu nie należy uruchamiać silnika tylko po to, by go sprawdzić, jeśli istnieje ryzyko obecności wody. Nie próbuj także przejeżdżać przez rozlewisko, gdy nie potrafisz bezpiecznie ocenić jego głębokości. Najpierw chroń ludzi, później samochód.
Spadająca gałąź lub konar
Nie można zakładać, że gałąź jest zawsze wymieniona w OWU jako osobne zdarzenie pogodowe. Konieczne jest ustalenie, co bezpośrednio spowodowało szkodę oraz jak dana umowa definiuje zdarzenia zewnętrzne lub siły przyrody. Istotne może być na przykład to, czy konar spadł w wyniku silnego wiatru, czy też samochód uderzył w przeszkodę, która już wcześniej leżała na drodze.
Sama obecność gałęzi na aucie nie gwarantuje odpowiedzialności ubezpieczyciela. Do zgłoszenia warto podać fakty: gdzie stał lub poruszał się samochód, kiedy zauważono uszkodzenie, co było widoczne na miejscu i które elementy pojazdu ucierpiały. Nie dopisuj przyczyny, której nie da się potwierdzić.
Co zrobić bezpośrednio po szkodzie?
Pierwszą zasadą jest bezpieczeństwo ludzi – nie należy ratować mienia za wszelką cenę. Nie zbliżaj się do zerwanych przewodów, niestabilnych drzew ani pojazdów znajdujących się w szybko płynącej wodzie. Jeśli sytuacja wciąż stanowi zagrożenie, oddal się w bezpieczne miejsce i postępuj zgodnie z poleceniami odpowiednich służb.
Gdy można działać bez ryzyka, kolejnym celem jest ograniczenie skutków zdarzenia. OWU autocasco TUZ Ubezpieczenia nakładają w razie objętej ochroną szkody obowiązek zadbania o bezpieczeństwo i złagodzenie jej skutków. W praktyce zakres rozsądnych działań zależy od sytuacji. Może chodzić o osłonięcie wybitej szyby przed kolejnym deszczem albo przestawienie auta wyłącznie wtedy, gdy jest to możliwe i bezpieczne.
Nie podejmuj pochopnie pełnej naprawy. Dokument TUZ zabrania zmian nieuzasadnionych koniecznością dalszej bezpiecznej jazdy oraz napraw przed oględzinami przez TUZ lub jego przedstawiciela. Dlatego nie naprawiaj auta przed ustaleniem procedury. Zabezpiecz miejsce bez narażania ludzi i uzgodnij dalsze postępowanie z ubezpieczycielem.
Sprawdź także termin z własnych OWU. W przywołanym dokumencie TUZ szkodę należy zgłosić niezwłocznie, nie później niż w ciągu 7 dni od zdarzenia. Nie jest to jednak termin, który wolno automatycznie przypisać każdej polisie. Najbezpieczniej zgłosić szkodę niezwłocznie po zabezpieczeniu sytuacji i nie czekać na koniec terminu.
Jak udokumentować uszkodzenia?
Dobra dokumentacja pomaga odtworzyć stan pojazdu i przebieg zdarzenia. OWU opisane w tym poradniku nie ustanawiają jednego zestawu zdjęć wymaganego przy każdej szkodzie pogodowej. Fotografie warto więc traktować jako praktyczny materiał pomocniczy, a nie zamkniętą listę gwarantującą wypłatę.
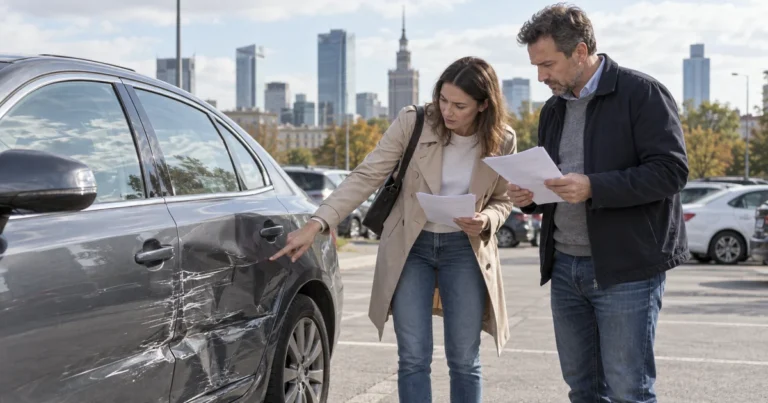
Jeżeli miejsce jest bezpieczne, wykonaj zdjęcia całego auta i jego otoczenia, a następnie zbliżenia każdego uszkodzonego elementu. Pokaż wgniecenia po gradzie z kilku stron, poziom lub ślady wody, rozbitą szybę, konar oraz miejsce jego upadku. Nie usuwaj przedmiotów wyłącznie na potrzeby lepszego kadru, jeśli ich przemieszczanie może być niebezpieczne.
Zapisz datę, przybliżoną godzinę, miejsce i krótki, rzeczowy opis tego, co zastałeś. Oddziel obserwacje od przypuszczeń. „Konar leżał na dachu po burzy” opisuje stan; „uderzył dokładnie o konkretnej godzinie” byłoby twierdzeniem wymagającym potwierdzenia.
Przy likwidacji szkody zakres wymaganych materiałów zależy od produktu i okoliczności. W TUZ AC All Risks osoba zgłaszająca ma udostępnić informacje i dokumenty niezbędne do ustalenia okoliczności zdarzenia, odpowiedzialności oraz wysokości szkody, w tym dokumenty dotyczące pojazdu i kierującego. OWU Moto Generali 2026 przewidują przekazanie wymaganych dokumentów dotyczących pojazdu, w szczególności dokumentów potwierdzających prawo własności. Przygotuj więc dokumenty pojazdu wskazane przez ubezpieczyciela, ale nie zakładaj, że lista będzie identyczna w każdej sprawie.
Wysyłając materiały, zachowaj oryginały i kopie zgłoszenia. Zanotuj numer szkody oraz treść otrzymanych instrukcji. Dzięki temu łatwiej sprawdzisz, jakie informacje zostały już przekazane i czy ubezpieczyciel poprosił o uzupełnienie dokumentacji.
Jak czytać OWU przed zakupem i po szkodzie?
Przed wyborem AC nie zatrzymuj się na haśle „ochrona od żywiołów”. Otwórz OWU właściwe dla oferowanego wariantu i sprawdź trzy kluczowe obszary: zakres ochrony, definicje oraz wyłączenia odpowiedzialności. Jeśli zależy Ci na ochronie przed gradem, zalaniem lub skutkami silnego wiatru, sprawdź, czy wybrany wariant obejmuje te zdarzenia — przez ich wymienienie albo szerszy opis zakresu — i jakie wyłączenia mają zastosowanie.
Po szkodzie wróć do tej samej wersji dokumentu. Przeczytaj również rozdział opisujący procedurę zgłoszenia szkody: termin, kanał kontaktu, obowiązki przed oględzinami i dokumenty wymagane w danej sytuacji. Nie opieraj się na terminie lub instrukcji znalezionej w cudzej polisie. Nawet produkty tego samego rodzaju mogą mieć inne definicje i obowiązki.
Krótka lista kontrolna przed zawarciem umowy:
Cena ma znaczenie, ale przy ryzykach pogodowych decyzję opieraj na OWU konkretnego wariantu. To tam znajduje się odpowiedź, czy i na jakich zasadach dana szkoda może zostać objęta ochroną.
Najczęstsze pytania
Czy każde AC obejmuje grad?
Nie. Zakres zależy od produktu, wariantu, definicji i wyłączeń. Przykładowo, MINI AC UNIQA w OWU Moto UNIQA 1977/2026 wymienia grad w katalogu sił przyrody, ale nie dowodzi to identycznej ochrony w innych polisach.
Czy zalany samochód można od razu uruchomić?
Nie należy uruchamiać silnika wyłącznie w celu sprawdzenia, czy działa, jeśli istnieje ryzyko zassania wody. Dokument TUZ wskazuje wyłączenie odpowiedzialności za szkody wynikłe z zassania wody podczas jazdy lub próby uruchomienia silnika w warunkach stwarzających takie zagrożenie. Przed podjęciem jakichkolwiek działań należy zadbać o bezpieczeństwo i zapoznać się z instrukcjami dotyczącymi swojej polisy.
Czy AC zawsze pokryje szkodę po upadku gałęzi?
Nie można tego założyć. Konieczne jest ustalenie okoliczności i porównanie ich z zakresem, definicjami oraz wyłączeniami konkretnej umowy. Nie ma podstaw, by uznać, że gałąź jest osobno wymieniona w każdym OWU.
Czy zdjęcia są obowiązkowe przy każdej szkodzie pogodowej?
Nie ma jednego obowiązkowego zestawu zdjęć dla każdej szkody. Fotografie są jednak praktycznym sposobem zachowania obrazu uszkodzeń i miejsca zdarzenia. Zakres materiałów wymaganych w konkretnej sprawie wskaże ubezpieczyciel zgodnie z umową.
Ile czasu jest na zgłoszenie szkody?
Termin należy sprawdzić we własnych OWU. W przywołanym dokumencie TUZ obowiązuje zgłoszenie niezwłoczne, nie później niż w ciągu 7 dni od zdarzenia, jednak tej wartości nie wolno uogólniać na wszystkie polisy AC.
Czy można naprawić auto przed oględzinami?
Najpierw sprawdź procedurę i instrukcje ubezpieczyciela. Dokument TUZ zabrania zmian nieuzasadnionych koniecznością dalszej bezpiecznej jazdy oraz napraw przed oględzinami przez TUZ lub jego przedstawiciela. Zabezpiecz miejsce bez narażania ludzi i uzgodnij dalsze postępowanie z ubezpieczycielem.
Szkoda pogodowa wymaga spokojnego działania: zabezpieczenia ludzi, ograniczenia dalszych uszkodzeń, zachowania dokumentacji i szybkiego sprawdzenia własnych OWU. Jeżeli dopiero wybierasz ochronę samochodu, zweryfikuj zakres konkretnego wariantu, zamiast kierować się samą nazwą AC.