Kolizja zwykle wydarza się szybciej, niż jesteśmy w stanie uporządkować myśli. W pierwszej chwili najważniejsze są jednak nie formalności, lecz bezpieczeństwo uczestników i innych kierowców. Dopiero potem przychodzi czas na zebranie danych, zdjęcia, oświadczenie i zgłoszenie szkody. Dobrze przygotowany materiał ułatwia ubezpieczycielowi odtworzenie przebiegu zdarzenia, ale sam w sobie nie gwarantuje uznania odpowiedzialności ani wypłaty odszkodowania. Poniżej znajdziesz kolejność działań od zabezpieczenia miejsca po przekazanie dokumentów, a także wyjaśnienie, co warto zachować na później. Poradnik dotyczy typowej kolizji drogowej; jeśli ktoś został ranny albo okoliczności mogą wskazywać na przestępstwo, obowiązki uczestników są inne i wymagają wezwania odpowiednich służb.
Co zrobić bezpośrednio po kolizji
Najpierw zatrzymaj samochód tak, aby nie tworzyć kolejnego zagrożenia. Włącz światła awaryjne, oceń sytuację i zadbaj o bezpieczeństwo ludzi. Jeżeli nikt nie został ranny ani nie zginął, a pojazdy blokują ruch lub stwarzają zagrożenie, należy usunąć pojazdy z jezdni, gdy można to zrobić bezpiecznie. Sam fakt przestawienia auta nie zastępuje dokumentacji, dlatego wcześniej lub zaraz potem warto wykonać zdjęcia położenia pojazdów, o ile nie naraża to nikogo na niebezpieczeństwo.
Jeżeli są osoby ranne lub zabite, udziel niezbędnej pomocy, wezwij zespół ratownictwa medycznego i Policję, nie utrudniaj ustalenia przebiegu zdarzenia i pozostań na miejscu. Policję trzeba również niezwłocznie powiadomić, gdy okoliczności nasuwają przypuszczenie, że popełniono przestępstwo. W takiej sytuacji nie traktuj zdarzenia jak zwykłej stłuczki do opisania wyłącznie wspólnym oświadczeniem.
Przy kolizji bez rannych uczestnicy mogą udokumentować zdarzenie samodzielnie. Jeśli kierowcy nie zgadzają się co do przebiegu zdarzenia lub nie można bezpiecznie wymienić danych, wezwanie Policji może być konieczne. Nie podpisuj dokumentu, którego treść nie odpowiada temu, co widziałeś.
Jak przygotować dowody i dane uczestników
Zapisz dane kierujących oraz właścicieli pojazdów: imię i nazwisko, a także informacje pozwalające zidentyfikować uczestników. Zanotuj numer rejestracyjny i VIN, jeśli jest dostępny w dokumentach lub można go bezpiecznie odczytać. Potrzebne są też nazwa zakładu ubezpieczeń i numer polisy OC sprawcy. Jeżeli numeru polisy nie udało się uzyskać, narzędzia UFG pozwalają sprawdzić stan OC na dzień zdarzenia na podstawie numeru rejestracyjnego albo VIN.
W opisie zdarzenia uwzględnij miejsce, datę i godzinę, kierunek jazdy pojazdów, wykonywane manewry, oznakowanie i warunki na drodze. Zaznacz widoczne uszkodzenia obu aut. Jeżeli są świadkowie, zapisz ich dane kontaktowe za zgodą tych osób. W procedurze opisanej w dokumentach TUZ Ubezpieczenia wskazano właśnie dane świadków oraz, w miarę możliwości, zdjęcia miejsca i pojazdów jako przydatne elementy dokumentacji. To przykład praktyki konkretnego ubezpieczyciela, a nie zamknięta lista obowiązująca w każdej sprawie.
Jak zrobić użyteczne zdjęcia
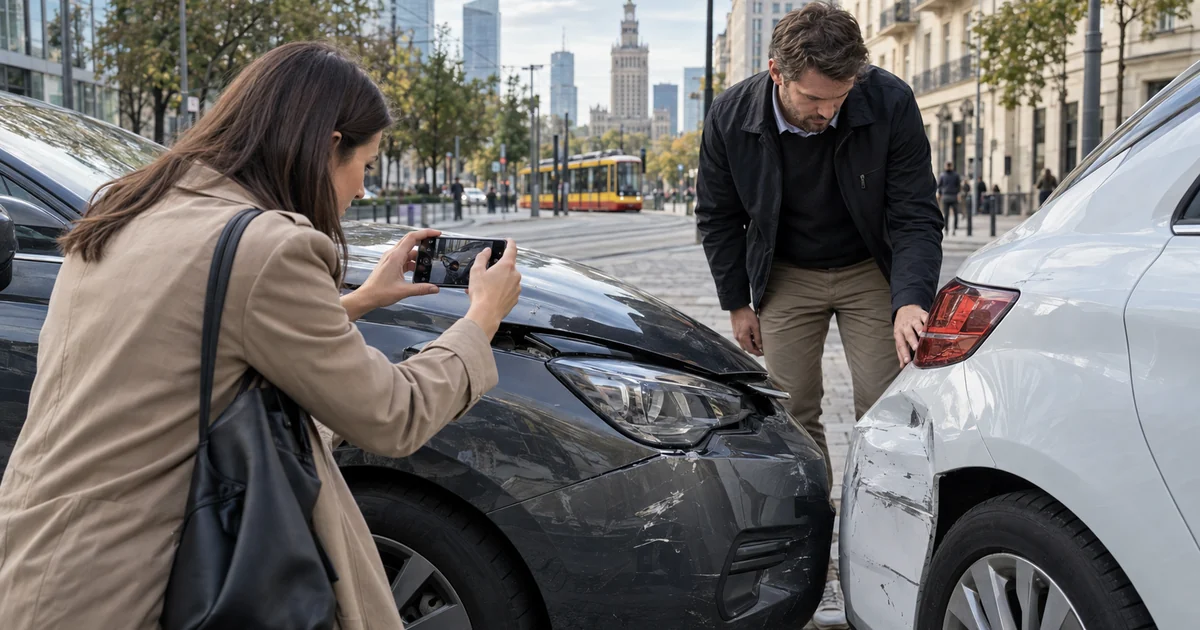
Wykonaj zdjęcia całego miejsca zdarzenia oraz obu pojazdów, a następnie zbliżenia uszkodzeń. Przydadzą się kadry pokazujące ustawienie aut, pasy ruchu, znaki drogowe, sygnalizację świetlną, ślady na jezdni oraz elementy otoczenia, które pomogą ustalić dokładne miejsce zdarzenia. Jeśli pojazdy zostały już przestawione, sfotografuj ich aktualne położenie – nie sugeruj, że zdjęcia przedstawiają moment bezpośrednio po zderzeniu.
Pamiętaj, że zdjęcia dokumentują, ale nie przesądzają o odpowiedzialności. Pokazują stan i okoliczności uchwycone w danej chwili; ubezpieczyciel ocenia je wraz z oświadczeniami i pozostałymi materiałami. Zachowaj oryginalne pliki i nie retuszuj fotografii. Warto zrobić kopię w bezpiecznym miejscu, zanim zaczniesz porządkować galerię telefonu.
Papierowe oświadczenie czy mStłuczka
Wspólne oświadczenie powinno być czytelne i zgodne z ustaleniami obu kierowców. Alternatywą może być usługa mStłuczka w aplikacji mObywatel. Z tej usługi można skorzystać, gdy obaj kierujący mają aplikację, zgadzają się co do swoich ról, pojazdy są zarejestrowane w Polsce, uszkodzone zostały tylko pojazdy i nikt nie został ranny. Do oświadczenia można dołączyć zdjęcia pojazdów i miejsca zdarzenia. Dane uzupełniane automatycznie pochodzą między innymi z rejestrów CEPiK i PESEL.
Gdzie i jak zgłosić szkodę z OC sprawcy
Poszkodowany może dochodzić roszczenia bezpośrednio od ubezpieczyciela sprawcy. Skorzystaj z kanału zgłoszeniowego wskazanego przez ten zakład i zgłoś zdarzenie bez zbędnej zwłoki. Nie istnieje powszechna zasada, zgodnie z którą każdą szkodę z OC sprawcy trzeba zgłosić w ciągu siedmiu dni. Terminu znalezionego w warunkach konkretnego produktu nie należy automatycznie przenosić na inną ścieżkę likwidacji.
Formularze mogą różnić się układem, ale przygotuj dane uczestników, pojazdów i ubezpieczenia, opis przebiegu zdarzenia, miejsce i czas, fotografie oraz oświadczenie lub dokumentację Policji, jeśli interweniowała. Opisz widoczne uszkodzenia, unikając dodawania niepotwierdzonych diagnoz technicznych.
Dokumenty TUZ Ubezpieczenia wskazują na konieczność przekazania posiadanych dowodów, wyjaśnień oraz dokumentacji niezbędnej do likwidacji szkody, o którą poprosi zakład ubezpieczeń. Wymieniają również dokumenty dotyczące pojazdu i kierującego jako przykłady materiałów potrzebnych do rozpatrzenia roszczenia. Procedura Generali przewiduje natomiast udzielenie informacji dotyczących umowy i szkody, o które zapyta pracownik, oraz udostępnienie wymaganych dokumentów dotyczących pojazdu. W obu przypadkach zakres materiałów zależy od specyfiki danej sprawy – nie jest to uniwersalny, zamknięty katalog.
Przed wysłaniem sprawdź, czy załączniki są czytelne, a daty, numery i nazwiska nie zawierają literówek. Zachowaj potwierdzenie zgłoszenia i numer szkody. Nie wysyłaj jedynego egzemplarza dokumentu bez pozostawienia kopii. Szersze informacje o ubezpieczeniach komunikacyjnych oraz praktyczne poradniki o OC samochodu pomagają uporządkować również inne obowiązki związane z autem.
Co dzieje się po wysłaniu zgłoszenia
Po otrzymaniu zawiadomienia ubezpieczyciel rozpoczyna postępowanie mające na celu ustalenie stanu faktycznego, zasadności roszczenia oraz wysokości świadczenia. Jeśli do dalszego prowadzenia sprawy potrzebne są dodatkowe dokumenty, zakład ubezpieczeń ma obowiązek poinformować zgłaszającego, jakie materiały należy dostarczyć. Dlatego odpowiadaj na konkretne prośby ubezpieczyciela, ale zawsze zachowuj kopie korespondencji i załączników.
Ustawowy zasadniczy termin wypłaty odszkodowania wynosi 30 dni od zawiadomienia o szkodzie. Jeśli w tym terminie nie można wyjaśnić okoliczności niezbędnych do ustalenia odpowiedzialności zakładu albo wysokości odszkodowania, odszkodowanie wypłaca się w terminie 14 dni od dnia, w którym przy zachowaniu należytej staranności wyjaśnienie tych okoliczności było możliwe, nie później jednak niż w terminie 90 dni od zawiadomienia. Ten dalszy termin nie obowiązuje, gdy ustalenie odpowiedzialności albo wysokości odszkodowania zależy od toczącego się postępowania karnego lub cywilnego. W terminie 30 dni zakład zawiadamia uprawnionego na piśmie o przyczynach niemożności zaspokojenia roszczeń w całości lub w części oraz o przypuszczalnym terminie zajęcia ostatecznego stanowiska, a także wypłaca bezsporną część odszkodowania.
Inny termin dotyczy informacji o dokumentach: w ciągu 7 dni od otrzymania zawiadomienia zakład podejmuje postępowanie i, jeśli jest to niezbędne, wskazuje osobie występującej z roszczeniem dokumenty potrzebne do ustalenia odpowiedzialności lub wysokości świadczenia. Nie należy mylić tego obowiązku ubezpieczyciela z rzekomym siedmiodniowym terminem poszkodowanego na zgłoszenie szkody.
Jeżeli dosyłasz materiał później, oznacz go numerem szkody i wyjaśnij, czego dotyczy. Nie przesądzaj samodzielnie o decyzji: każdy dokument ocenia się razem z pozostałym materiałem.
Najważniejsze wnioski i kolejny krok
Dobrze przygotowane zgłoszenie zaczyna się na miejscu zdarzenia: od zabezpieczenia ludzi i ruchu, a dopiero potem od danych, zdjęć i opisu.
Kompletność jest ważniejsza niż pośpiech bez kontroli, ale nie warto niepotrzebnie odkładać przekazania informacji.
Zbierz to, czym dysponujesz, zgłoś szkodę właściwemu ubezpieczycielowi i uzupełniaj dokumentację zgodnie z otrzymanymi instrukcjami.
Jeśli korzystasz z mStłuczki, pamiętaj, że sporządzenie oświadczenia i zgłoszenie szkody to osobne funkcje. Jeżeli wybierasz tradycyjny formularz, przed wysłaniem porównaj dane z oświadczeniem i zdjęciami. W żadnym z tych wariantów nie zakładaj, że jeden dokument sam rozstrzygnie odpowiedzialność.
Właściciel samochodu powinien równolegle pilnować ciągłości własnej ochrony. Przydatne informacje znajdziesz także w poradniku o OC po zakupie samochodu.
Chcesz dowiedzieć się więcej o ubezpieczeniu OC dla swojego samochodu? Przejdź na stronę główną tanieocwarszawa.pl.
Najczęstsze pytania
Czy po każdej kolizji trzeba wzywać Policję?
Po kolizji bez osób rannych nie zawsze trzeba wzywać Policję. Jeżeli jednak ktoś został ranny lub zginął, należy udzielić niezbędnej pomocy i wezwać zespół ratownictwa medycznego oraz Policję. Policję trzeba również powiadomić, gdy okoliczności mogą wskazywać na popełnienie przestępstwa. W przypadku sporu co do przebiegu zdarzenia, wezwanie funkcjonariuszy może pomóc w udokumentowaniu sytuacji.
Jak sprawdzić ubezpieczyciela sprawcy bez numeru polisy?
Stan polisy OC na dzień zdarzenia można sprawdzić w narzędziu UFG na podstawie numeru rejestracyjnego albo numeru VIN. Zapisz wynik, żeby skierować zgłoszenie do właściwego ubezpieczyciela.
Czy zdjęcia wystarczą do uznania odpowiedzialności?
Nie. Zdjęcia pomagają udokumentować miejsce zdarzenia, ustawienie pojazdów oraz uszkodzenia, ale same w sobie nie gwarantują określonego wyniku postępowania. Ubezpieczyciel ocenia je w kontekście całej dokumentacji, w tym opisu zdarzenia, oświadczeń uczestników oraz pozostałych dowodów.
Jakie dokumenty trzeba wysłać od razu?
Przekaż materiały, które masz i które są wymagane w formularzu: opis zdarzenia, dane uczestników i pojazdów, informacje o OC, fotografie oraz oświadczenie lub dokumentację Policji, jeśli powstała. Później zakład może wskazać dalsze dokumenty potrzebne w konkretnej sprawie.
Czy szkodę z OC sprawcy trzeba zgłosić w siedem dni?
Nie ma jednej powszechnej reguły nakazującej poszkodowanemu zgłoszenie każdej szkody z OC sprawcy w ciągu siedmiu dni. Nie zwlekaj jednak bez potrzeby. Siedmiodniowy termin, o którym mowa, dotyczy działania ubezpieczyciela po otrzymaniu zawiadomienia, a nie uniwersalnego obowiązku poszkodowanego.
Gdzie przeczytać więcej o samym OC samochodu?
Podstawowe informacje o zakresie i zakupie polisy znajdziesz na stronie ubezpieczenie OC samochodu. To materiał dotyczący ochrony i oferty; zgłoszenie szkody z OC sprawcy należy natomiast kierować do zakładu ubezpieczeń właściwego dla danego zdarzenia.